
ぐんぎんアプリ
群馬銀行 · ファイナンス
- 評価
- 4.3
- ダウンロード
- 100.00K
- コンテンツレーティング
- 3 歳以上
ぐんぎんアプリ - 説明
- アプリ名
- ぐんぎんアプリ
- パッケージ名
- jp.co.gunmabank.minefocus.tsubasa
- デベロッパー
- 群馬銀行
- カテゴリ
- ファイナンス
- 最終更新日
- 2022/04/06
- バージョン
- 2.2.1
ぐんぎんアプリ - スクリーンショット
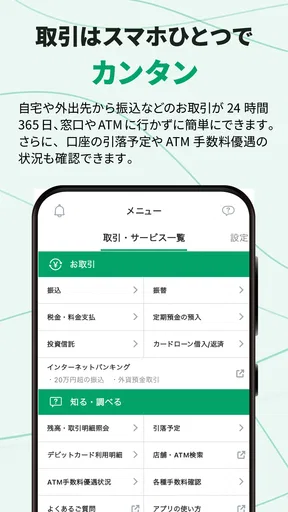
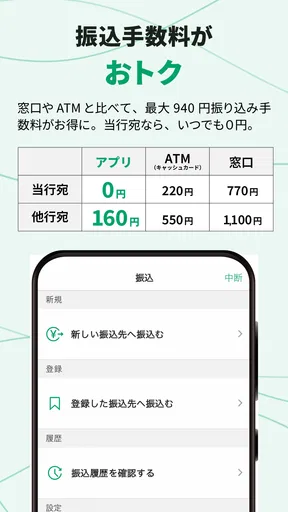
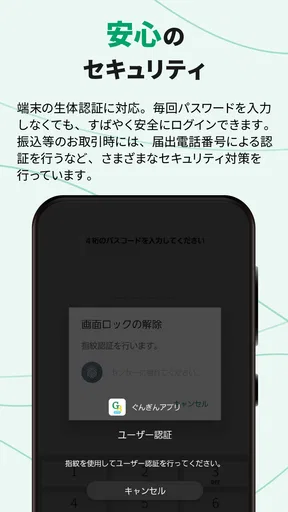
分析者 TrendiApps
家計を一人で管理しているときは、銀行アプリに求めることは意外とシンプルです。外出先で残高を確認でき、必要な振替や振込を迷わず進められること。群馬銀行を普段から使っている私にとって、ぐんぎんアプリは、その基本をスマートフォンにまとめた金融アプリです。紙の通帳やATMへ行く回数を減らしたい人には、まず検討しやすい選択肢だと感じました。
一方で、家族で同じ端末を使う場合や、口座を複数人で管理したい場合には、便利さだけで判断しないほうがよいです。銀行アプリは、家計簿アプリやメッセージアプリのように気軽な共有を前提にした道具ではありません。誰がログインするのか、どの口座を確認するのか、振込操作を誰が担当するのかを先に決めておくと、使い始めてからの行き違いを抑えられます。
家の中で使うなら、まず「誰の口座を見るアプリか」を決める
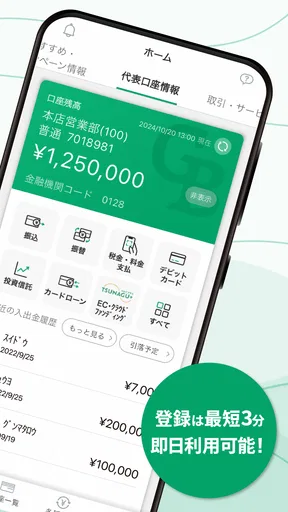
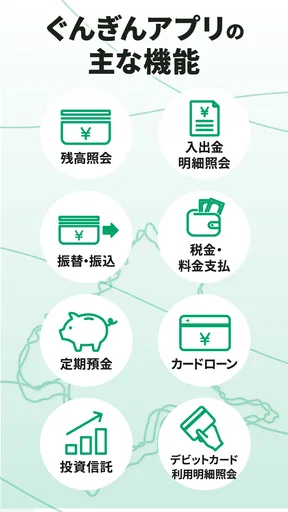
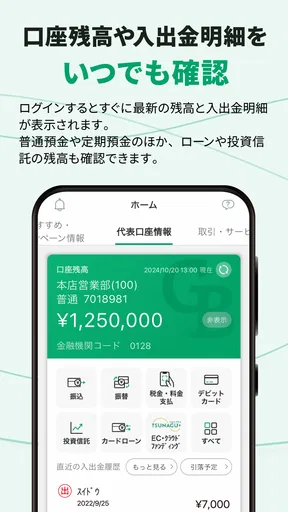
ぐんぎんアプリは、群馬銀行が提供する公式のバンキングアプリです。金融カテゴリーのアプリとして、残高照会、振替、振込といった日常的な銀行手続きをスマートフォンから行える点が中心になっています。銀行へ立ち寄る時間を作りにくい人ほど、生活の中で使う場面を想像しやすいでしょう。
たとえば、平日の夕方に家族から「今月の引き落とし分は足りそう?」と聞かれたとします。以前なら通帳を探したり、ATMまで確認しに行ったりするところですが、手元の端末で残高を確認できれば、その場で家計の判断ができます。私はこのような確認のためだけに外出する手間を減らせることが、派手ではないものの大きな利点だと思います。
ただし、同じスマートフォンを家族全員で使い回す運用は慎重に考えたいところです。口座情報や取引に関わる画面を、家族だからという理由だけで無条件に見せてよいとは限りません。共有端末にアプリを入れる場合でも、操作する人を決め、用事が済んだら端末を放置しないという家庭内のルールが必要です。
家計を共同で見たい場合も、アプリの画面を常に共有するより、必要な金額だけ口頭で伝える方法のほうが安全で気楽なことがあります。支出の記録や予算の相談は家計簿アプリ、実際の口座確認や振込は口座名義人というように、役割を分けると整理しやすくなります。ぐんぎんアプリを家族の連絡帳のように扱うのではなく、銀行取引を行うための個人性の高い道具として位置づけるのが私のおすすめです。
共有端末で起きやすい、見落としがちな境界線
家族のスマートフォンに一時的にアプリを入れるケースでは、端末の持ち主と口座の持ち主が違うことがあります。この状態は、残高を見るだけなら簡単に思えても、振込や振替の段階で責任の所在が曖昧になりやすいです。誰が内容を確認し、誰が最終的に操作したのかを家庭内で決めておくと、金額の入力ミスが起きたときにも確認しやすくなります。
おすすめの記事






特に、家賃や公共料金のように毎月発生する支払いでは、残高確認をする人と実際に操作する人が別になることがあります。その場合は、操作前に相手へ金額と振込先を伝え、画面上でも内容を一緒に確認する流れが現実的です。アプリが手続きを短くしてくれても、家庭内の確認まで自動化してくれるわけではありません。
私は、共有端末で使うなら「確認」と「実行」を分けることを重視します。残高を見るだけの用事と、資金を動かす用事ではリスクが違うからです。家族に残高を伝える必要があるときは、画面を長時間見せ続けるより、必要な情報をその場で確認して端末を戻すほうが、扱いとしてもすっきりします。
利用開始の手軽さと、最初に確認しておきたいこと
このアプリは、面倒な手続きをできるだけ減らし、短時間で利用を始められる設計を打ち出しています。銀行アプリを初めて使う人にとって、登録の入口が複雑すぎないことは重要です。スマートフォンだけで銀行の用事を済ませたい人には、導入の心理的な負担が比較的小さい部類だと感じます。
とはいえ、金融アプリの設定を急いで終わらせるのはおすすめしません。自分の口座を使うのか、家族の口座を確認するのか、どの端末を主に使うのかを先に整理してください。端末を買い替える予定が近い場合や、家族間で端末を頻繁に交換する家庭では、誰がどの環境で使うかを決めてから登録を進めるほうが混乱しにくいです。
私なら、最初の設定を一人で流れ作業にせず、口座名義人がそばにいる時間に行います。入力する情報や認証に関わる操作を、別の家族が代わりに進める形にすると、後から「どの端末で設定したか」「誰が操作したか」が分かりにくくなります。手続きが短くても、銀行アプリでは記録と責任を明確にしておく価値があります。
対応環境も確認しておきたいポイントです。ぐんぎんアプリの最低対応OSはAndroid 8.0です。古い端末を家族用に回している場合、インストール前にOSの条件を確認しておくと、使い始めてからの行き詰まりを避けられます。端末が対応していても、画面の見やすさや動作の安定性は機種ごとに異なるため、実際に使う人が無理なく操作できるかも見ておきたいところです。
現在のバージョンは2.2.1です。アプリを長く使うつもりなら、端末側で更新を止めていないかを確認する習慣を作ると安心です。特に家族共有の端末は、持ち主が普段あまり使わないことで更新が後回しになりがちです。金融アプリだけでなく、端末そのものを定期的に確認する運用が向いています。
振込を家族の連携作業にする場合の現実的な流れ
振込は、残高照会よりも確認項目が多く、入力ミスの影響も大きい操作です。私が家族の支払いを担当するなら、まずメッセージなど別の手段で振込先、金額、期限を受け取ります。その後、ぐんぎんアプリで内容を入力し、実行前に依頼した家族へ読み上げて確認します。アプリ内だけで相談を完結させようとしないことが、意外に重要です。
この方法は少し手間に見えますが、口頭で聞いた金額をそのまま入力してしまうより安全です。特に、同じ相手へ毎月送る支払いは「いつもの金額」と思い込んで確認が甘くなりがちです。月ごとに金額が変わる支出では、前回と同じかどうかではなく、その月の請求内容を基準にするべきです。
振替についても、口座間の資金移動を家計の都合だけで急いで行わないようにしています。生活費用の口座と貯蓄用の口座を家族で使い分けている場合、どちらからどちらへ動かすのかを明確にし、移動後の残高を確認します。アプリが手続きを簡単にしてくれるほど、確認を省略したくなるので、家庭内のチェック手順を短く固定しておくのがコツです。
家計簿アプリやATMと比べたときの立ち位置
家計全体の分析をしたいなら、ぐんぎんアプリだけで完結させるより、家計簿アプリを併用するほうが向いています。銀行アプリは口座の現在状況を確認し、振込や振替を行う場所として使い、食費や日用品の分類、月ごとの予算管理は別の道具に任せるという分担です。
逆に、銀行へ行く回数を減らしたいだけなら、家計簿アプリを追加しなくてもよいでしょう。残高の確認や資金移動が主な目的なら、必要な機能に絞って使うほうが、家族にも説明しやすくなります。ATMは現金を扱う場面ではまだ便利ですが、残高確認や口座間の資金移動のためだけに外出する必要がある人には、スマートフォンで済ませられる範囲が魅力になります。
複数の銀行をまたいで家計を管理する人には、銀行横断型の家計管理サービスのほうが全体を見渡しやすい場合があります。ただし、資金を実際に動かす場面では、口座を持つ銀行の公式アプリを使うほうが、操作する場所が明確です。群馬銀行を中心に生活費を管理している人と、複数行を一つの画面で比較したい人では、適した道具が違います。
年齢の違う家族と使うときの考え方
対象年齢は3歳以上ですが、これは幼い子どもが金融取引を自分で行うことを意味するものではありません。家庭で使う際には、年齢表示と操作の責任を切り分けて考える必要があります。子どもが端末を触る家庭では、銀行アプリを遊び用の端末に置かない、端末を無人の状態で渡さないといった基本的な管理が大切です。
高齢の家族に使ってもらう場合は、機能の多さよりも画面を読めるか、入力を続けられるかを優先したいです。最初から振込まで任せるのではなく、本人の口座の残高確認だけを一緒に練習し、慣れてから必要な操作へ進むほうが安心です。家族が横で手伝う場合も、認証に関わる情報を代わりに管理するのではなく、本人が内容を理解して操作できる状態を目指すべきです。
私は、家族の信頼関係があるからこそ、アプリの利用者を曖昧にしないことが大切だと思います。親子や夫婦であっても、口座の名義人、端末の所有者、実際の操作担当者が同じとは限りません。この三つを家庭内で整理しておくと、残高を見るだけの場面と、振込を実行する場面の線引きがしやすくなります。
共有を前提にした家族向け機能を期待している人は、選ぶ前に自分の目的を見直してください。家族全員がそれぞれの端末から同じ家計を見たいのか、名義人の代わりに一時的な確認をしたいのかで、必要な運用は変わります。ぐんぎんアプリを一つの家庭で使うことはできますが、家計の共有方法そのものを設計してくれるアプリではありません。
信頼して使うために、家庭内で決めておく三つのこと
一つ目は、残高を確認する人です。毎日の生活費を管理する人が確認担当になるのか、口座名義人だけが見るのかを決めます。二つ目は、振込や振替を実行する人です。確認担当と同じ人にするなら、金額と宛先を別の家族が確認する仕組みを加えると、思い込みによるミスを減らせます。
三つ目は、端末を変更したときの対応です。スマートフォンを買い替えた、家族へ譲った、修理に出したという状況では、アプリをそのままにしないことが重要です。端末を手放す人と新しく使う人が違うなら、金融アプリだけでなく端末全体の利用者を切り替える手順を確認しておきます。
この三点を紙に書く必要はありませんが、家族で一度話しておくだけでも効果があります。銀行の手続きを「詳しい人に任せる」だけにすると、詳しい人が不在のときに誰も判断できなくなります。最低限、何を確認し、どの操作を誰が担当するかを共有しておくと、日常の支払いが止まりにくくなります。
評価の見え方と、私が感じた使いどころ
利用者からの評価は平均4.3で、評価数は約5,700件あります。導入数も十万件を超えており、群馬銀行を使う人が日常の銀行手続きをスマートフォンへ移すための選択肢として、一定の利用が広がっていることが分かります。数字だけで使いやすさを決めることはできませんが、少なくとも個人の試作品のようなアプリではなく、公式サービスとして検討しやすい存在です。
私が評価したいのは、残高照会だけのアプリではなく、振替や振込まで一つの流れで扱える点です。銀行アプリを入れても、結局は別の方法で資金を動かす必要があると、利用頻度は上がりません。確認から次の手続きへ移りたい人にとって、スマートフォン一つで用事をまとめやすいことは実用的です。
一方で、銀行サービスに慣れていない人にとっては、便利さがそのまま安心につながるとは限りません。画面上で進められるからこそ、宛先や金額を見直す習慣が必要です。家族に操作を任せる場合も、ただ「このアプリで送っておいて」と頼むのではなく、送金内容を共有してから実行してもらうほうがよいでしょう。
料金面では無料で利用できます。初めて銀行アプリを試す人が、費用を気にせず導入を検討できるのは明確な利点です。ただし、無料であることだけを理由に、使わない家族の端末へ次々に入れるのはおすすめしません。利用者を増やすほど、ログインや端末管理の責任も増えるからです。
向いている人と、別の方法を選んだほうがよい人
このアプリが特に向いているのは、群馬銀行を主な銀行として使い、残高確認や振込のためにATMや窓口へ行く時間を減らしたい人です。忙しい仕事の合間に口座を確認したい人、家賃や生活費の振込をスマートフォンで済ませたい人、紙の通帳を持ち歩きたくない人には、目的がはっきりしています。
家計を一人で管理する人にも使いやすいです。毎月決まった日に生活費を確認し、必要な口座へ振り替え、支払いを行うという流れを自分の端末で整えられます。私は、銀行の用事を思い出したときにすぐ着手できることが、家計管理の先延ばしを減らすと感じました。
反対に、複数の銀行やカード、電子マネーをまとめて分析したい人には、専用の家計管理サービスのほうが見やすい可能性があります。また、家族全員がそれぞれの端末から同じ情報を確認し、役割ごとに細かく管理したい人は、家庭向けの共有機能を重視した別の選択肢を比較したほうがよいでしょう。
現金を頻繁に使い、スマートフォン操作そのものに不安がある人は、無理に全面移行する必要もありません。窓口やATMを残しつつ、まず残高確認だけで使う方法もあります。便利な機能をすべて使いこなすことより、自分が安全に続けられる範囲を見つけることのほうが大切です。
家庭で使うなら、便利さより役割分担を先に決めたい
ぐんぎんアプリは、群馬銀行の口座を日常的に扱う人にとって、確認と資金移動をスマートフォンへまとめられる実用的なアプリです。無料で始めやすく、Android 8.0以降の端末で利用を検討できます。公式の金融アプリとして、銀行へ行く回数を減らしたい人には、生活に取り入れる理由があります。
私の結論は、個人利用ならかなり使いやすく、家庭利用ではルール作りが評価を左右する、というものです。家族の端末に入れるときは、口座名義人、確認する人、振込を実行する人を分けて考えてください。子どもや高齢者が関わる場合は、年齢だけで判断せず、本人がどこまで理解して操作できるかを基準にするのが安心です。
まずは自分の口座の残高確認から始め、次に家庭内で必要な振替や振込の手順を一つずつ決めるのがよいでしょう。家計簿や家族間の相談まで一つのアプリに背負わせず、役割を分ければ、使い勝手と安全性のバランスを取りやすくなります。銀行の用事を短くするアプリであって、家族の判断を代わりにするアプリではないという点を理解できる人に、私はおすすめします。
開発元は群馬銀行で、対象年齢は3歳以上です。家庭の共有端末で使う場合も、金融情報を扱うアプリとして、端末の管理と操作担当を明確にしておきたいところです。日々の残高確認や振込を自分のペースで行いたい人なら、ぐんぎんアプリは、銀行をもっと身近な手続き場所に変えてくれる一つの方法だと思います。
ぐんぎんアプリに関するよくある質問
ぐんぎんアプリとは、どのようなサービスですか?
ぐんぎんアプリは、群馬銀行の口座をスマートフォンから管理できる公式アプリです。残高照会や入出金明細の確認、振込・振替など、対応している銀行サービスをアプリ上で利用できます。窓口やATMへ行く回数を減らせる一方、利用できる機能や対象口座には条件があるため、登録前に公式案内を確認しておくと安心です。
ぐんぎんアプリの利用を始めるために必要なものは何ですか?
利用開始には、群馬銀行の対象口座、キャッシュカード情報、本人確認に必要な情報、そしてSMSを受信できる携帯電話番号などが必要になる場合があります。登録時には口座名義や暗証情報の入力を求められることがあるため、手元に通帳やキャッシュカードを用意しておくとスムーズです。対応条件は変更される可能性があるため、最新情報を確認してください。
ぐんぎんアプリで振込や送金はできますか?
ぐんぎんアプリでは、利用者の契約状況や口座の種類によって、振込・振替などの手続きを行える場合があります。ただし、すべての金融機関や口座が対象とは限らず、本人確認、ワンタイムパスワード、利用限度額などの条件が設定されることもあります。実際に送金する前に、手数料、受付時間、限度額、取消条件を確認することをおすすめします。
スマートフォンを紛失した場合、口座情報やアプリは安全ですか?
アプリにはログイン認証や端末認証などの安全対策が用意されていますが、スマートフォンの紛失時に完全なリスクがなくなるわけではありません。端末には画面ロックを設定し、暗証番号やログイン情報をメモとして保存しないことが大切です。紛失や不正利用の可能性がある場合は、速やかに携帯会社や群馬銀行の案内窓口へ連絡し、利用停止などの対応を行ってください。
ぐんぎんアプリは無料で利用できますか?通信料や手数料はかかりますか?
アプリのダウンロードや基本的な利用は無料で提供される場合がありますが、利用するサービスによっては振込手数料などの銀行手数料が発生します。また、アプリの通信にはモバイルデータ通信を使用するため、契約している通信会社のデータ通信料がかかる可能性があります。対応OS、推奨環境、各種手数料は更新されることがあるため、ダウンロード前に公式情報を確認しましょう。
ぐんぎんアプリ メリットとデメリット
メリット
- 残高や入出金明細をスマホですぐ確認できる
- 振込などの銀行手続きを自宅から進められる
- 生体認証に対応し、ログイン操作が手軽
- 群馬銀行の口座管理を一つにまとめやすい
- 紙の明細を減らせて、取引履歴を検索しやすい
デメリット
- 利用開始には群馬銀行の口座や本人確認が必要
- 対応する端末やOSによって利用できる機能が異なる
- 通信環境が悪い場所では明細確認や操作に時間がかかる
- メンテナンス中は一部のサービスを利用できない
- スマホ紛失時に備えて端末ロックなどの対策が必要
実際のユーザーによる評価
4.3
5.70K件の評価
- 556%
- 425%
- 315%
- 21%
- 13%


